Rentabilidad / Riesgo es la pestaña inicial de "Mi DARWIN" y la que muestra la información relevante sobre la rentabilidad de su DARWIN: gráfico de rentabilidad histórica, métricas y ratios principales, distribución de rentabilidad y drawdown, etc.
Veamos qué información está disponible.
Gráfico de rentabilidad
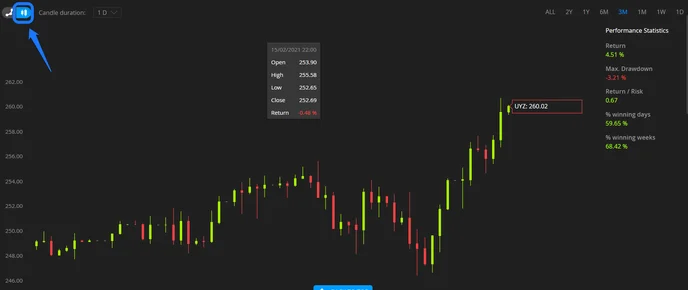
La primera información disponible en esta sección es el gráfico de rentabilidad del DARWIN. Se puede cambiar de fecha y hora y ampliar el gráfico para seleccionar el periodo deseado. Además, es posible cambiar a gráfico de velas:
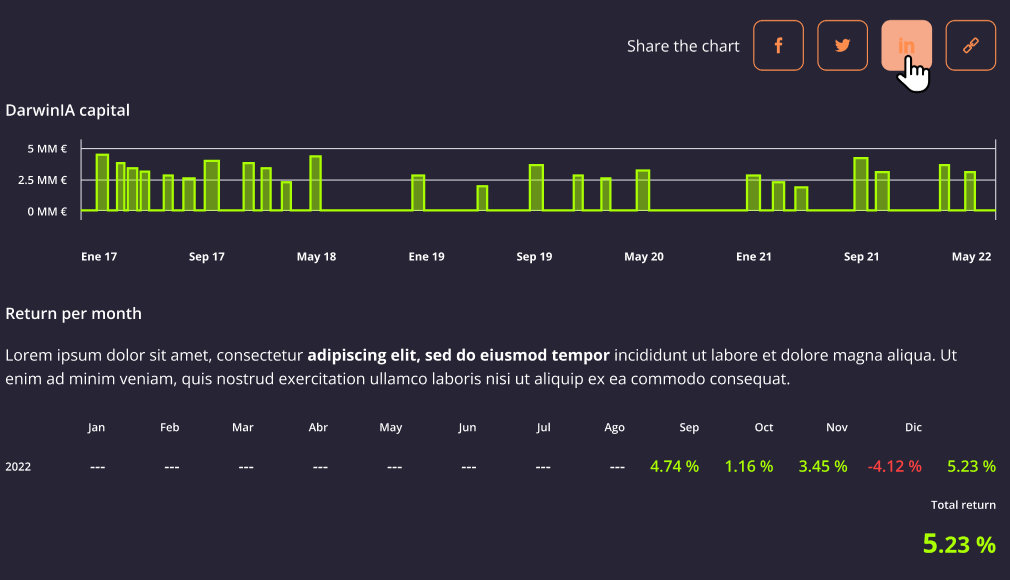
Justo debajo del gráfico tienes diferentes enlaces y opciones para compartir información sobre tu DARWIN en las redes sociales (Facebook, Twitter, LinkedIN, etc.), un gráfico de distribución sobre las diferentes asignaciones recibidas por mes, y una tabla de rentabilidad mensual.
Estadísticas
Si continúas desplazándote hacia abajo, encontrarás una tabla con diferentes métricas y ratios que proporcionan información sobre el rendimiento de DARWIN:
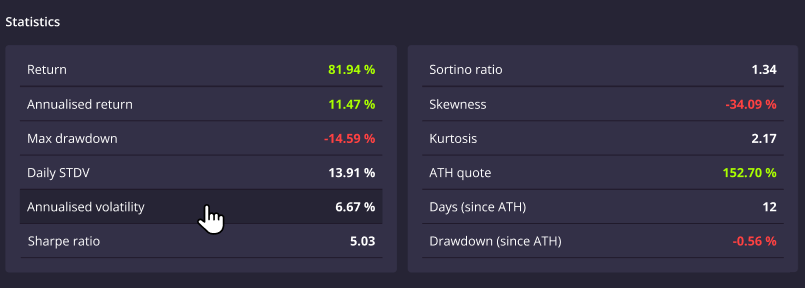
- Retorno: Rentabilidad total del DARWIN desde su creación.
- Rentabilidad anualizada: Expresa la rentabilidad del DARWIN en términos anualizados. La fórmula es:
((1 + rentabilidad total)^(1/n) − 1) × 100donde n es el número de años transcurridos. Por ejemplo, una rentabilidad del 20% en 6 meses equivale a:((1 + 0,2)^(1/0,5) − 1) × 100 = 44%de rentabilidad anualizada. - Máx. drawdown: La mayor caída de rentabilidad entre un máximo y el mínimo posterior registrada por el DARWIN.
- Desviación estándar diaria (STDV): La desviación estándar diaria mide la dispersión de los datos respecto a su media y se calcula como la raíz cuadrada de la varianza. Cuanto más alejados estén los datos de la media, mayor será la desviación y, por tanto, mayor la volatilidad.
- Volatilidad anualizada: Para expresar la volatilidad en términos anuales, la desviación estándar diaria se multiplica por la raíz cuadrada de 252, asumiendo que un año tiene 252 días de negociación.
- Ratio de Sharpe: Compara la rentabilidad del DARWIN con el riesgo asumido. Se basa en la idea de que una rentabilidad superior puede deberse a una mayor exposición al riesgo y no necesariamente a una mayor habilidad de inversión. La fórmula es:
(Rentabilidad del DARWIN − Tipo libre de riesgo) / STDVCuanto mayor sea el ratio de Sharpe, mayor será la rentabilidad obtenida por cada unidad de riesgo asumido. - Ratio de Sortino: Es una variante del ratio de Sharpe que únicamente tiene en cuenta la desviación estándar de los rendimientos negativos. La fórmula es:
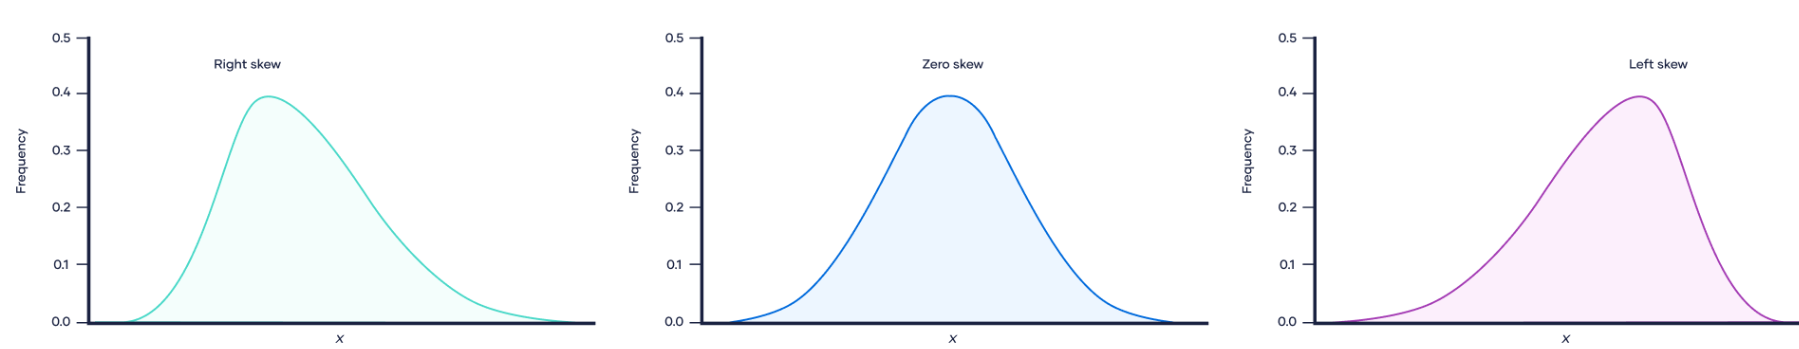
(Rentabilidad del DARWIN − Tipo libre de riesgo) / Desviación estándar de los rendimientos negativos - Asimetría (Skewness): La asimetría mide la falta de simetría de una distribución de datos. Indica si los rendimientos se distribuyen de forma equilibrada alrededor de la media. Una distribución puede presentar asimetría positiva (hacia la derecha) o negativa (hacia la izquierda). Una distribución normal (campana de Gauss) presenta una asimetría igual a cero.
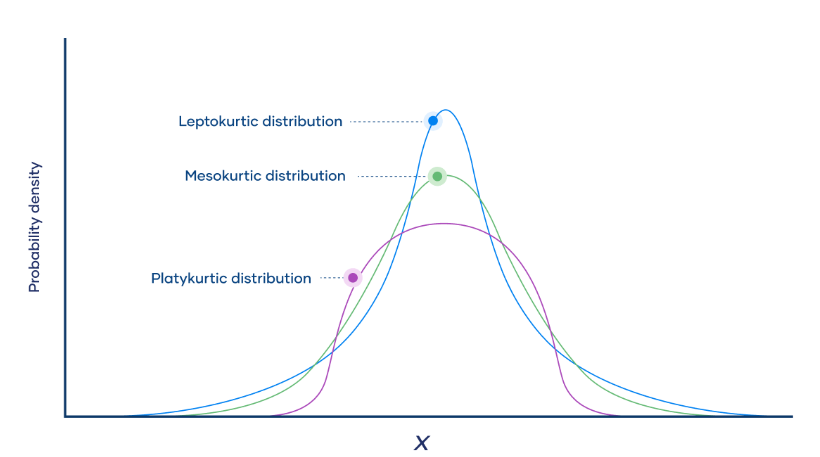
- Curtosis: La curtosis describe la "anchura" de las colas de las distribuciones de probabilidad. Existen tres categorías de curtosis: mesocúrtica (=3), leptocúrtica (>3) y platicúrtica (<3). Cuanto menor es la curtosis, menos valores atípicos tiene la muestra, lo que significa que hay menos riesgo al haber menos valores extremos.
- ATH: Máximo histórico de cotización.
- Días (Desde ATH): Número de días transcurridos desde el máximo histórico.
- Drawdown (desde ATH): Drawdown o nivel de pérdida actual desde la cotización máxima histórica.
Distribución de retornos
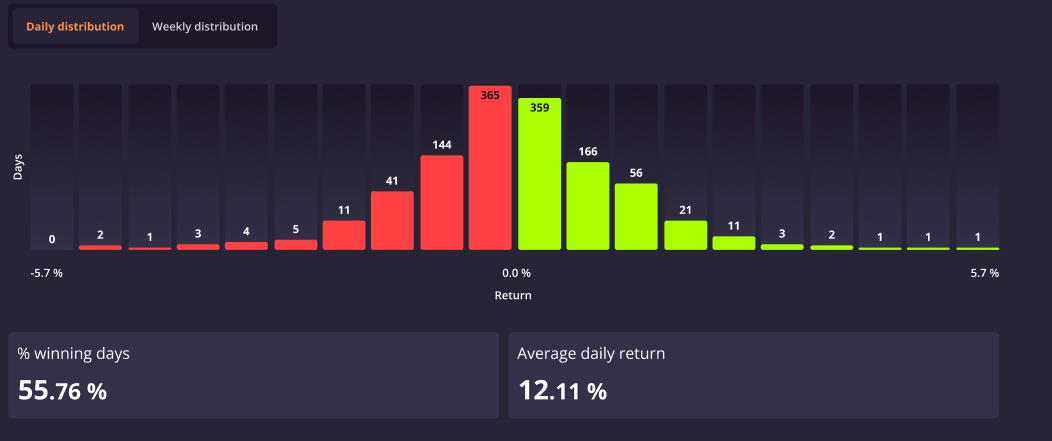
En la gráfica puedes ver una distribución de la rentabilidad diaria y semanal de tu DARWIN, junto con el porcentaje de días ganadores y la rentabilidad media diaria. Esto puede resultar útil analizar la curtosis y la asimetría observando la distribución de retornos.
Mejor y peor momento
En esta tabla se muestran los mejores y peores momentos de rentabilidad, con la opción de cambiar entre días, semanas y meses.
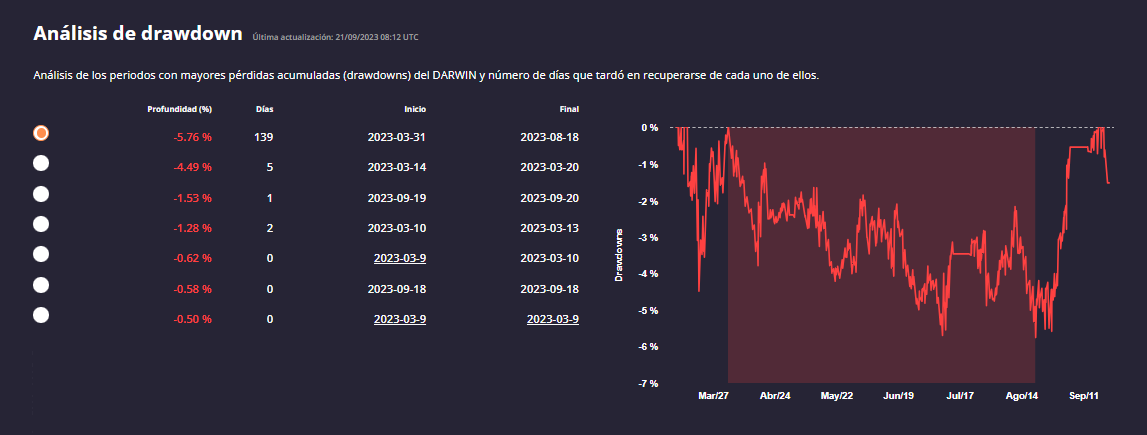
Análisis del drawdown
El último análisis disponible en esta sección es el de Drawdown. Muestra una tabla con las mayores drawdowns y el número de días que han transcurrido desde el pico hasta el suelo de rentabilidad, junto con una gráfica con la información detallada.