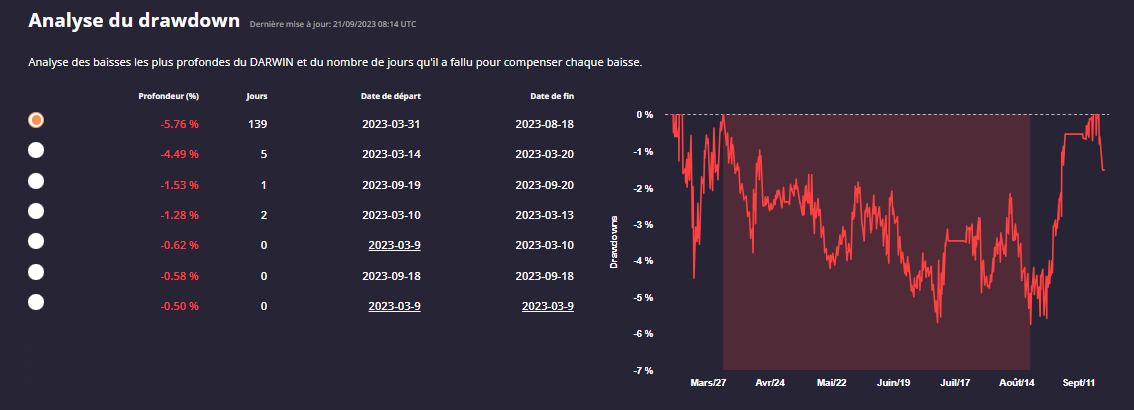
Le Rendement / Risque est l'onglet initial de la section "Mon DARWIN" et celui qui affiche les informations pertinentes sur les performances de votre DARWIN: graphique historique, métriques et ratios clés, performances et répartition des drawdowns, etc.
Voyons quelles informations sont disponibles.
Graphique de performance
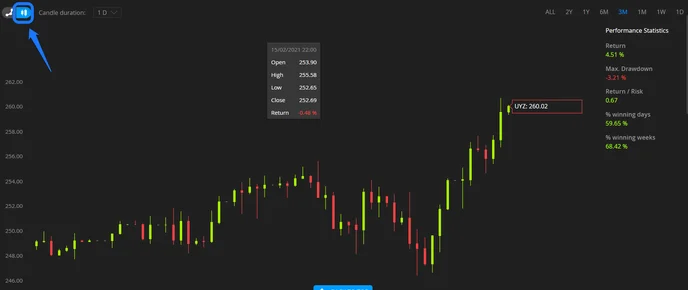
La première information disponible dans cette section est le graphique des performances du DARWIN. Vous pouvez changer d'horodatage et faire défiler le graphique pour sélectionner la période souhaitée. De plus, il est possible de passer le graphique en chandelier:
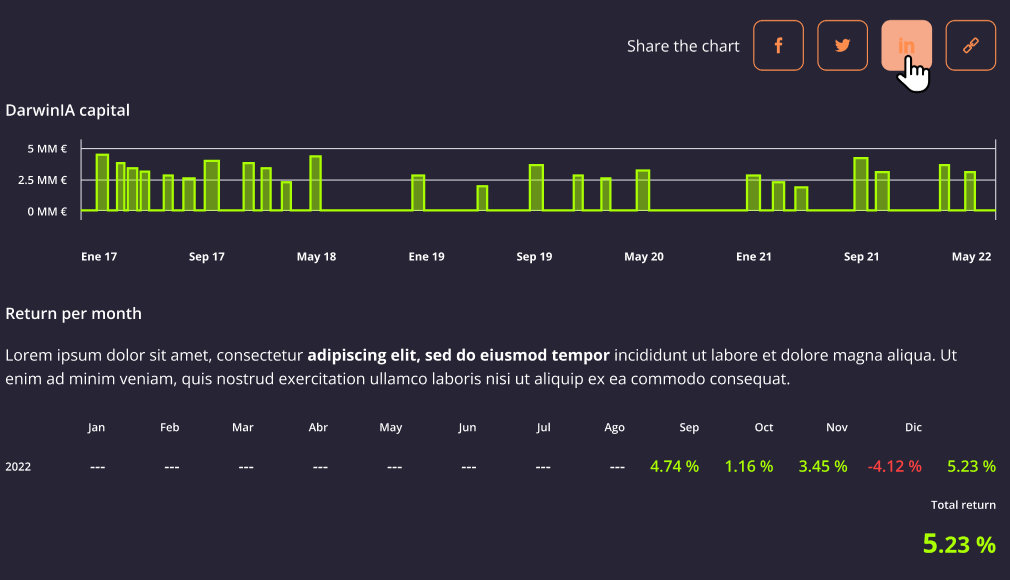
Juste en dessous du graphique, vous avez différents liens et options pour partager des informations sur votre DARWIN sur les médias sociaux (Facebook, Twitter, LinkedIN, etc.), un tableau de répartition des différentes allocations reçues par mois et un tableau de rendement mensuel.
Statistiques
Si vous continuez à faire défiler vers le bas, vous trouverez un tableau de différentes statistiques et ratios fournissant des informations sur les performances de DARWIN:
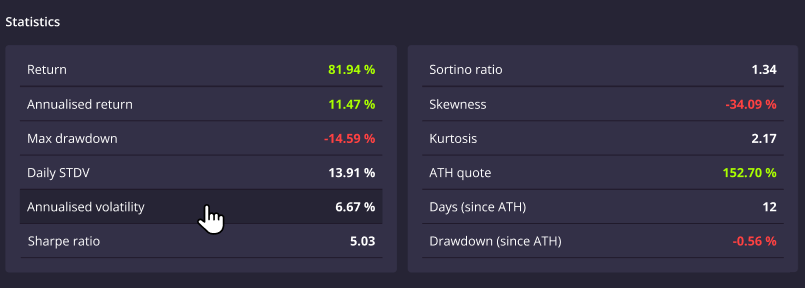
- Performance : Performance totale du DARWIN depuis sa création.
- Performance annualisée : Exprime la performance du DARWIN en rythme annuel. La formule est :
((1 + performance totale)^(1/n) − 1) × 100où n correspond au nombre d'années écoulées. Par exemple, une performance de 20 % en 6 mois équivaut à :((1 + 0,2)^(1/0,5) − 1) × 100 = 44 %de performance annualisée. - Drawdown maximal : La plus forte baisse enregistrée entre un sommet et le creux qui suit.
- Écart-type quotidien (STDV) : L'écart-type quotidien mesure la dispersion des données par rapport à leur moyenne et se calcule comme la racine carrée de la variance. Plus les données sont éloignées de la moyenne, plus la dispersion est importante, et donc plus la volatilité est élevée.
- Volatilité annualisée : Pour exprimer cette volatilité sur une base annuelle, l'écart-type quotidien est multiplié par la racine carrée de 252, en supposant qu'une année compte 252 jours de bourse.
- Ratio de Sharpe : Il compare la performance du DARWIN au risque pris. Il repose sur l'idée qu'une performance plus élevée peut être le résultat d'une prise de risque plus importante plutôt que d'une meilleure capacité d'investissement. La formule est :
(Performance du DARWIN − Taux sans risque) / STDVPlus le ratio de Sharpe est élevé, plus le rendement obtenu par unité de risque est important. - Ratio de Sortino : Il s'agit d'une variante du ratio de Sharpe qui ne prend en compte que l'écart-type des rendements négatifs. La formule est :
(Performance du DARWIN − Taux sans risque) / Écart-type des rendements négatifs - Asymétrie (Skewness) : L'asymétrie mesure le manque de symétrie d'une distribution. Elle indique si les rendements sont répartis de manière équilibrée autour de la moyenne. Une distribution peut présenter une asymétrie positive (vers la droite) ou négative (vers la gauche). Une distribution normale (courbe en cloche) présente une asymétrie nulle.
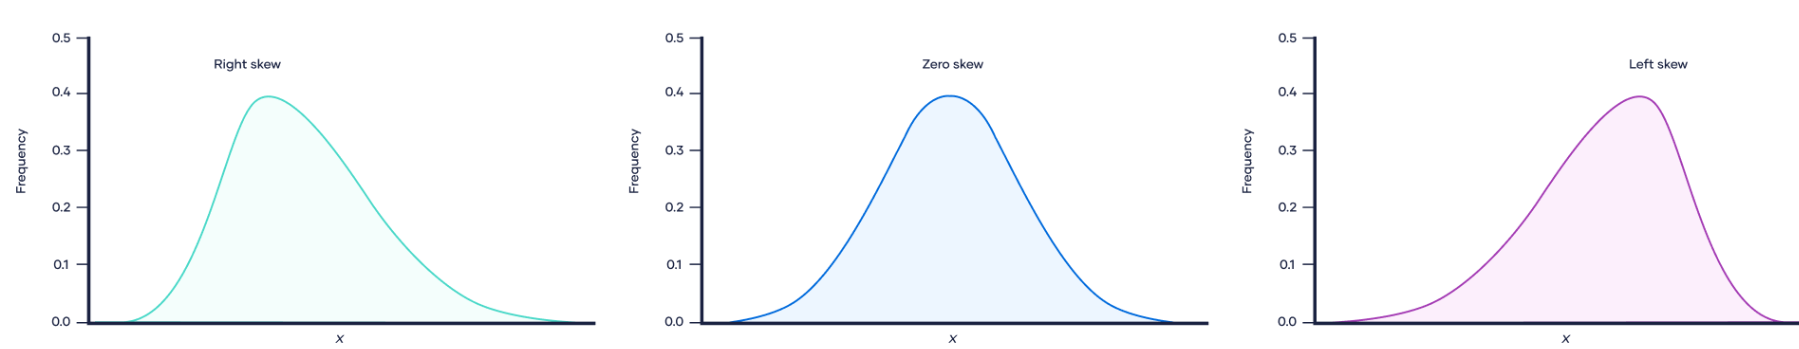
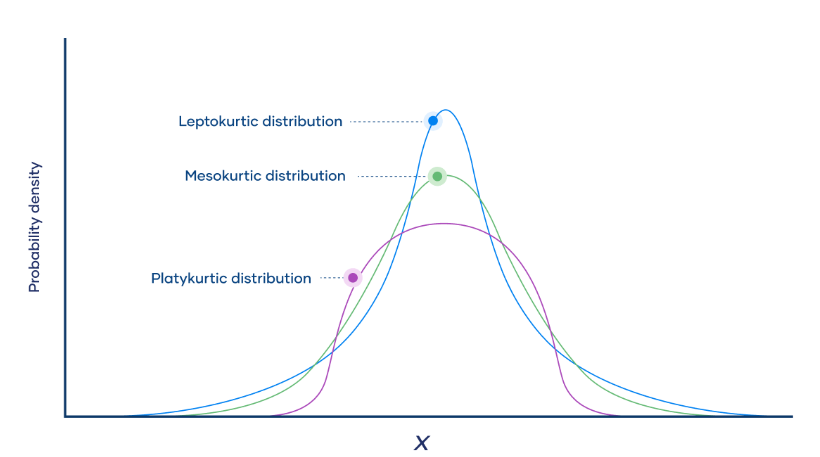
- Kurtosis: L'aplatissement décrit la "l'épaisseur" des queues trouvées dans les distributions de probabilité. Il existe trois catégories d'aplatissement: mesokurtic (=3), leptokurtic (>3), et platykurtic (<3). Plus l'aplatissement est faible, moins l'échantillon a de valeurs aberrantes, ce qui signifie qu'il y a moins de risque car il y a moins de valeurs extrêmes.
- Cotation ATH: Cotation la plus haute (All Time High) du DARWIN historiquement.
- Jours (depuis ATH): Nombre de jours depuis le "plus haut" (All Time High).
- Drawdown (depuis ATH): Rendement actuel du pic au creux, depuis le "plus haut" (All Time High).
Distribution des rendements
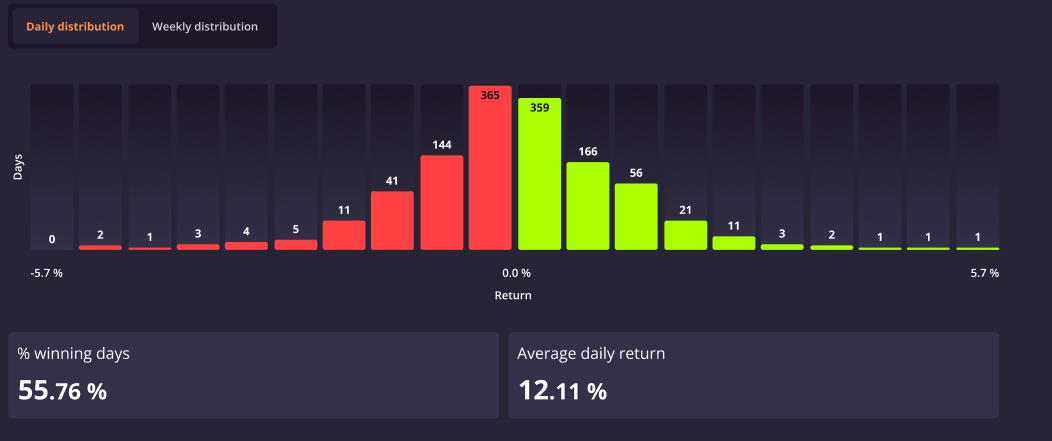
Vous pouvez afficher une distribution du rendement quotidien et hebdomadaire de votre DARWIN, ainsi que le pourcentage de jours gagnants et le rendement quotidien moyen. Il peut être utile d'analyser l'aplatissement (kurtosis) et l'asymétrie (skewness) en examinant la distribution des performances.
Meilleurs et pires moments
Dans ce tableau, les meilleurs et les pires moments de performance sont affichés avec la possibilité de basculer entre les jours, les semaines et les mois.
Analyse du drawdown
La dernière analyse disponible dans cette section est celle du drawdown. Elle présente un tableau avec les plus grands drawdowns et le nombre de jours écoulés entre le pic et le plancher de rentabilité, ainsi qu'un graphique avec des informations détaillées.