Rischio/Rendimento è la scheda iniziale di "Il mio DARWIN" e quella che visualizza le informazioni rilevanti sulla performance di DARWIN: grafico storico, metriche e rapporti chiave, distribuzione della performance e del drawdown, ecc.
Vediamo quali informazioni sono disponibili.
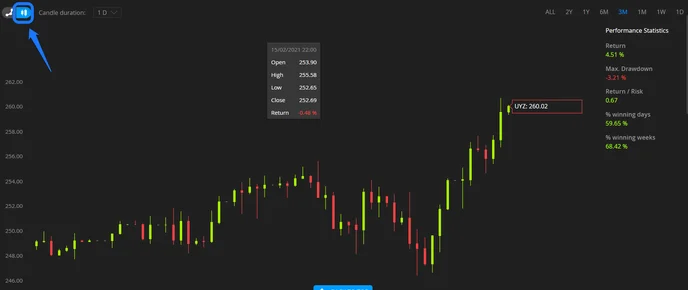
Grafico della Performance
La prima informazione disponibile in questa sezione è il grafico dei rendimenti del DARWIN. È possibile cambiare i timestamp e scorrere il grafico per selezionare il periodo desiderato. Inoltre, è possibile passare al grafico a candele:
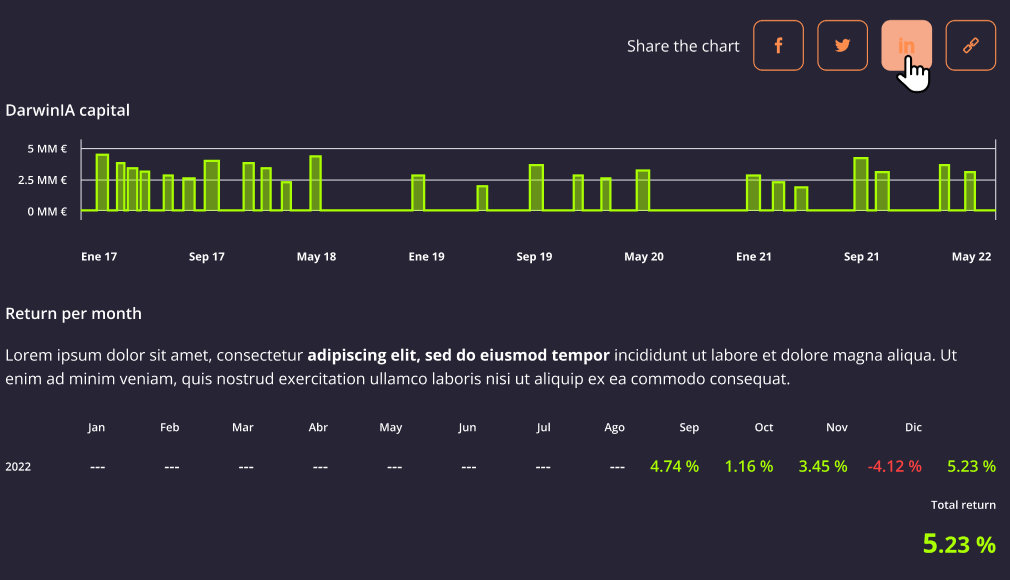
Proprio sotto il grafico sono disponibili diversi link e opzioni per condividere le informazioni sul vostro DARWIN sui social media (Facebook, Twitter, LinkedIN, ecc.), un grafico di distribuzione delle diverse allocazioni ricevute al mese e una tabella dei rendimenti mensili.
Statistiche
Se si continua a scorrere verso il basso, si troverà una tabella di diverse statistiche e rapporti che forniscono informazioni sulle prestazioni di DARWIN:
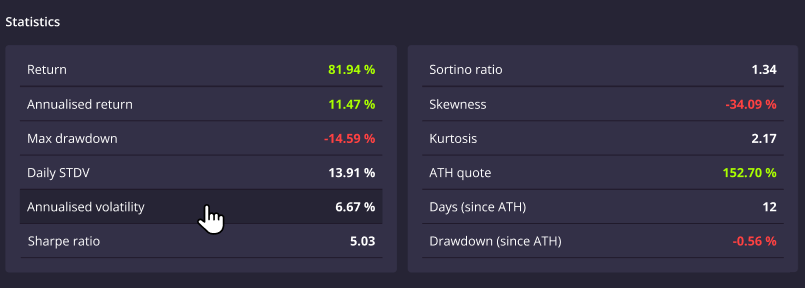
- Rendimento: Rendimento totale del DARWIN dalla sua creazione.
- Rendimento annualizzato: Esprime il rendimento del DARWIN in termini annualizzati. La formula è:
((1 + rendimento totale)^(1/n) − 1) × 100dove n rappresenta il numero di anni trascorsi. Ad esempio, un rendimento del 20% in 6 mesi equivale a:((1 + 0,2)^(1/0,5) − 1) × 100 = 44%di rendimento annualizzato. - Max. drawdown: La massima perdita registrata tra un picco e il minimo successivo del rendimento.
- Deviazione standard giornaliera (STDV): La deviazione standard giornaliera misura la dispersione dei dati rispetto alla loro media ed è calcolata come la radice quadrata della varianza. Più i dati sono distanti dalla media, maggiore sarà la deviazione e quindi la volatilità.
- Volatilità annualizzata: Per esprimere la volatilità su base annua, la deviazione standard giornaliera viene moltiplicata per la radice quadrata di 252, assumendo che un anno di negoziazione comprenda 252 giorni.
- Indice di Sharpe: Confronta il rendimento del DARWIN con il rischio assunto. Si basa sull'idea che rendimenti superiori possano derivare da una maggiore esposizione al rischio e non necessariamente da una migliore capacità di investimento. La formula è:
(Rendimento del DARWIN − Tasso privo di rischio) / STDVPiù alto è l'indice di Sharpe, maggiore è il rendimento ottenuto per ogni unità di rischio. - Indice di Sortino: È una variante dell'indice di Sharpe che considera esclusivamente la deviazione standard dei rendimenti negativi. La formula è:
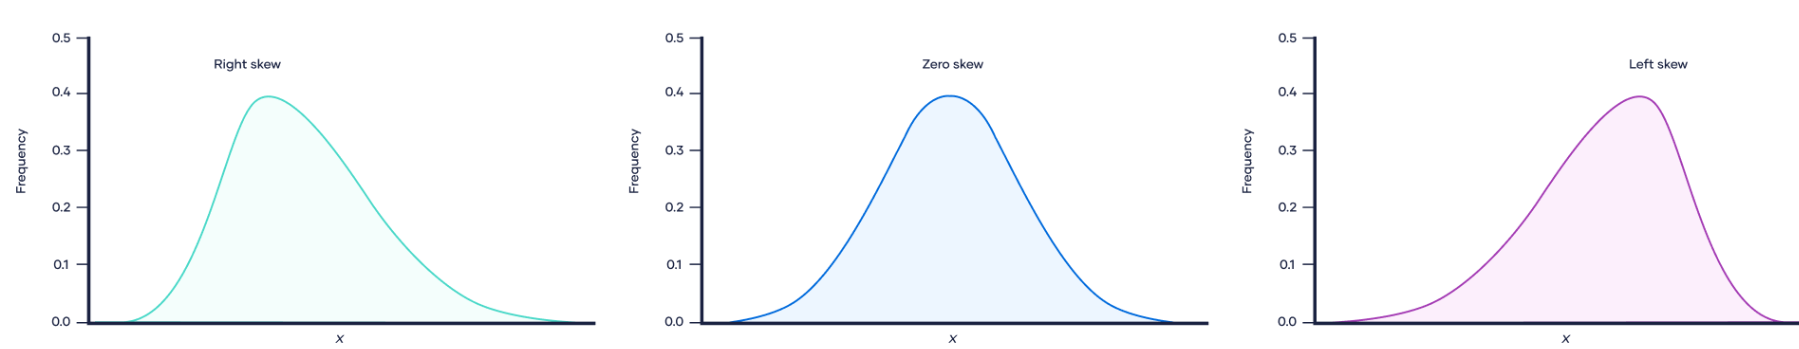
(Rendimento del DARWIN − Tasso privo di rischio) / Deviazione standard dei rendimenti negativi - Asimmetria (Skewness): L'asimmetria misura la mancanza di simmetria di una distribuzione dei dati. Indica se i rendimenti sono distribuiti in modo uniforme attorno alla media. Una distribuzione può presentare asimmetria positiva (verso destra) o negativa (verso sinistra). Una distribuzione normale (curva a campana) presenta un'asimmetria pari a zero.
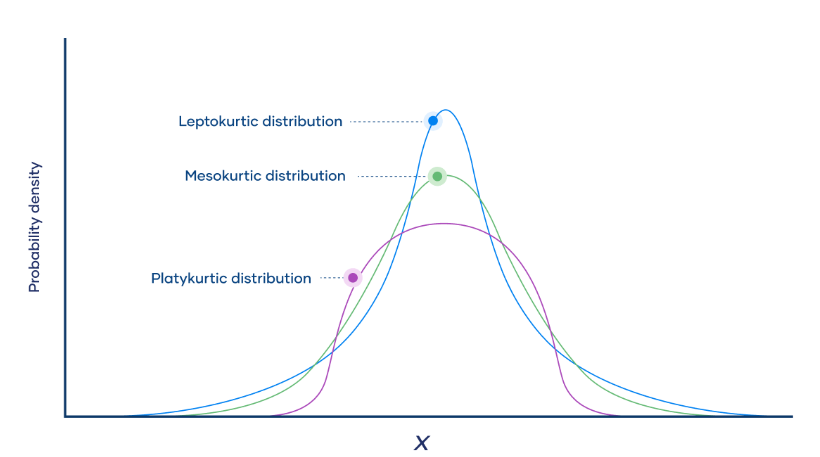
- Curtosi: La curtosi descrive la "grassezza" delle code delle distribuzioni di probabilità. Esistono tre categorie di curtosi: mesocurtica (=3), leptocurtica (>3) e platycurtica (<3). Più bassa è la curtosi, meno valori anomali ha il campo, il che significa che c'è un rischio minore perché ci sono meno valori estremi.
Quotazione di ATH: Quotazione massima di tutti i tempi DARWIN.
Giorni (di ATH): Numero di giorni dalla quotazione massima di tutti i tempi.
Drawdown (di ATH): Rendimento attuale da picco a picco dalla quotazione All Time High.
Distribuzione dei rendimenti
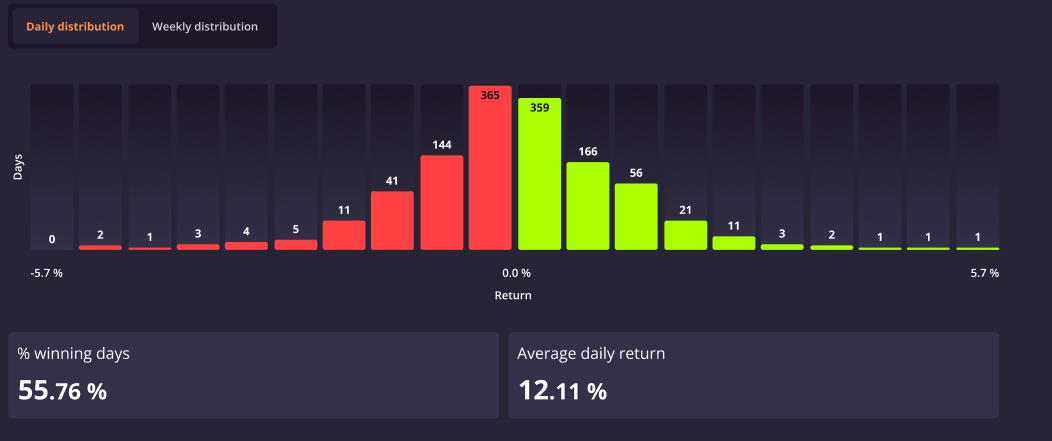
È possibile visualizzare la distribuzione dei rendimenti giornalieri e settimanali del DARWIN, insieme alla percentuale di giorni vincenti e al rendimento medio giornaliero. Può essere utile analizzare la curtosi e la skewness osservando la distribuzione del rendimento.
Momenti migliori e peggiori
In questa tabella vengono visualizzati i momenti migliori e peggiori della performance, con la possibilità di passare da un giorno all'altro, da una settimana all'altra a un mese.
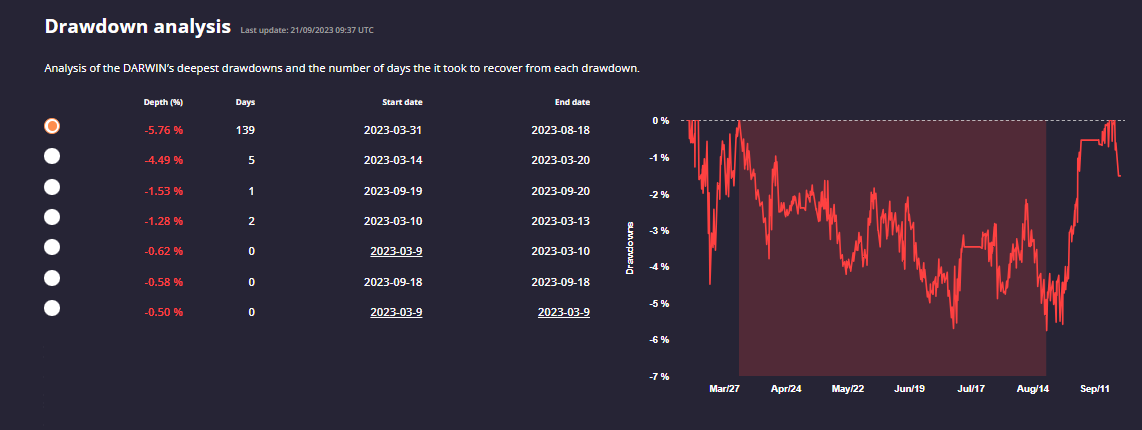
Analisi del drawdown
L'ultima analisi disponibile in questa sezione è il Drawdown. Mostra una tabella con i maggiori drawdown e il numero di giorni trascorsi dal picco al minimo di rendimento, oltre a un grafico con informazioni dettagliate.